Domain bucherscheinungen.de kaufen?
Wir ziehen mit dem Projekt
bucherscheinungen.de um.
Sind Sie am Kauf der Domain
bucherscheinungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bucherscheinungen.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
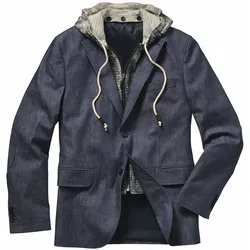
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **

Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
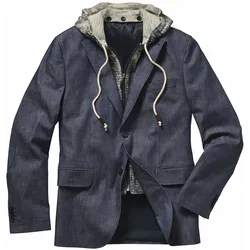
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 52Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.